Vay mua nhà Ecopark: Bảng tính tiền trả hàng tháng và biên an toàn dòng tiền
Homesmarket · 15/9/2026 · 10 phút đọc
Bạn đang cân nhắc phương án tài chính để sở hữu một căn hộ tại khu đô thị Ecopark (xã Phụng Công và xã Xuân Quan, tỉnh Hưng Yên). Việc vay vốn đòi hỏi tính toán kỹ lưỡng dòng tiền trả nợ thực tế để không bị động khi hết thời gian hỗ trợ lãi suất.
Vay mua nhà Ecopark là giải pháp người mua sử dụng nguồn vốn tín dụng trung dài hạn từ ngân hàng (thường thế chấp bằng chính hợp đồng mua bán hoặc Giấy chứng nhận của căn hộ) để thanh toán cho chủ đầu tư hoặc bên chuyển nhượng thứ cấp.
Trả lời nhanh cho người mua nhà
Với một căn hộ 2 phòng ngủ có giá chào khoảng 3 tỷ đồng tại Ecopark và vay trong 20 năm (dư nợ giảm dần):
- Kịch bản vay 50% (vay 1,5 tỷ đồng): Năm đầu ưu đãi trả cao nhất khoảng 15,62 triệu đồng/tháng. Khi lãi suất thả nổi 12%/năm, khoản phải trả khoảng 20,5 triệu đồng/tháng. Gia đình cần thu nhập thực nhận ổn định từ 45 - 50 triệu đồng/tháng.
- Kịch bản vay 70% (vay 2,1 tỷ đồng): Năm đầu trả cao nhất khoảng 21,87 triệu đồng/tháng. Khi thả nổi 12%/năm, số tiền tăng lên khoảng 28,7 triệu đồng/tháng; nếu chạm ngưỡng căng thẳng 14,5%/năm, bạn phải trả tới 32,85 triệu đồng/tháng. Gia đình cần mức thu nhập ổn định từ 65 - 75 triệu đồng/tháng.
Mỗi tháng phải trả bao nhiêu khi vay mua nhà Ecopark?
Dưới đây là bảng tính chi tiết dòng tiền thanh toán cho căn hộ 3 tỷ đồng vay trong 20 năm (240 tháng), phương thức gốc chia đều hàng tháng và lãi tính theo dư nợ giảm dần, cập nhật theo dữ liệu ngày 15/09/2026.
| Chỉ tiêu thanh toán | Vay 50% (Vốn tự có 1,5 tỷ VNĐ) | Vay 70% (Vốn tự có 900 triệu VNĐ) |
|---|---|---|
| Số tiền vay gốc | 1.500.000.000 VNĐ | 2.100.000.000 VNĐ |
| Tiền gốc cố định/tháng | 6.250.000 VNĐ | 8.750.000 VNĐ |
| Năm 1: Ưu đãi 7,5%/năm | ||
| - Tiền lãi tháng đầu tiên | 9.375.000 VNĐ | 13.125.000 VNĐ |
| - Tổng trả tháng cao nhất | 15.625.000 VNĐ | 21.875.000 VNĐ |
| Năm 2 trở đi: Thả nổi 12%/năm | ||
| - Tiền lãi tháng đầu kỳ thả nổi | ~14.250.000 VNĐ | ~19.950.000 VNĐ |
| - Tổng trả hàng tháng | ~20.500.000 VNĐ | ~28.700.000 VNĐ |
| Kịch bản sốc lãi suất: 14,5%/năm | ||
| - Tiền lãi tháng đỉnh điểm | ~17.200.000 VNĐ | ~24.100.000 VNĐ |
| - Tổng trả hàng tháng | ~23.450.000 VNĐ | ~32.850.000 VNĐ |
| Thu nhập gia đình khuyến nghị (DSR ≤ 45%) | 45.000.000 - 50.000.000 VNĐ | 65.000.000 - 75.000.000 VNĐ |
*(Ghi chú: Lãi suất cơ sở tham chiếu từ biểu phí Techcombank cập nhật tháng 08/2026 và khảo sát lãi suất thả nổi trung dài hạn trên báo VietNamNet ngày 27/08/2026).*
Giá chào và chi phí ban đầu tại Ecopark ra sao?
Khảo sát dữ liệu thị trường ngày 15/09/2026 trên nền tảng Batdongsan.com.vn và Homedy ghi nhận các khoảng giá chào bán như sau:
- Căn hộ 1PN / Studio (32 - 46 m²): Giá chào bán dao động từ 2,3 tỷ đến 3,0 tỷ đồng/căn tùy phân khu (Westbay, Aqua Bay, Sol Forest, Sky Oasis).
- Căn hộ 2PN (50 - 83 m²): Giá chào bán phổ biến từ 2,85 tỷ đến 4,75 tỷ đồng/căn (Westbay, Rừng Cọ khoảng 2,85 - 3,9 tỷ đồng; phân khu Sky Forest hoặc Onsen có giá chào trên 4,5 tỷ đồng).
- Căn hộ 3PN (73 - 97 m²): Giá chào bán dao động từ 4,85 tỷ đến 9,5 tỷ đồng/căn.
Đây hoàn toàn là giá chào bán niêm yết của chủ nhà hoặc bên phân phối, không phải giá giao dịch công chứng. Bên cạnh tiền mua nhà, bạn cần dự trù thêm các khoản phí bắt buộc:
- Lệ phí trước bạ: 0,5% giá trị tính thuế.
- Phí công chứng mua bán và hồ sơ thế chấp: dao động từ 4 - 8 triệu đồng.
- Phí thẩm định giá tài sản: khoảng 2 - 5 triệu đồng/hồ sơ.
- Phí bảo hiểm cháy nổ theo quy định hiện hành.
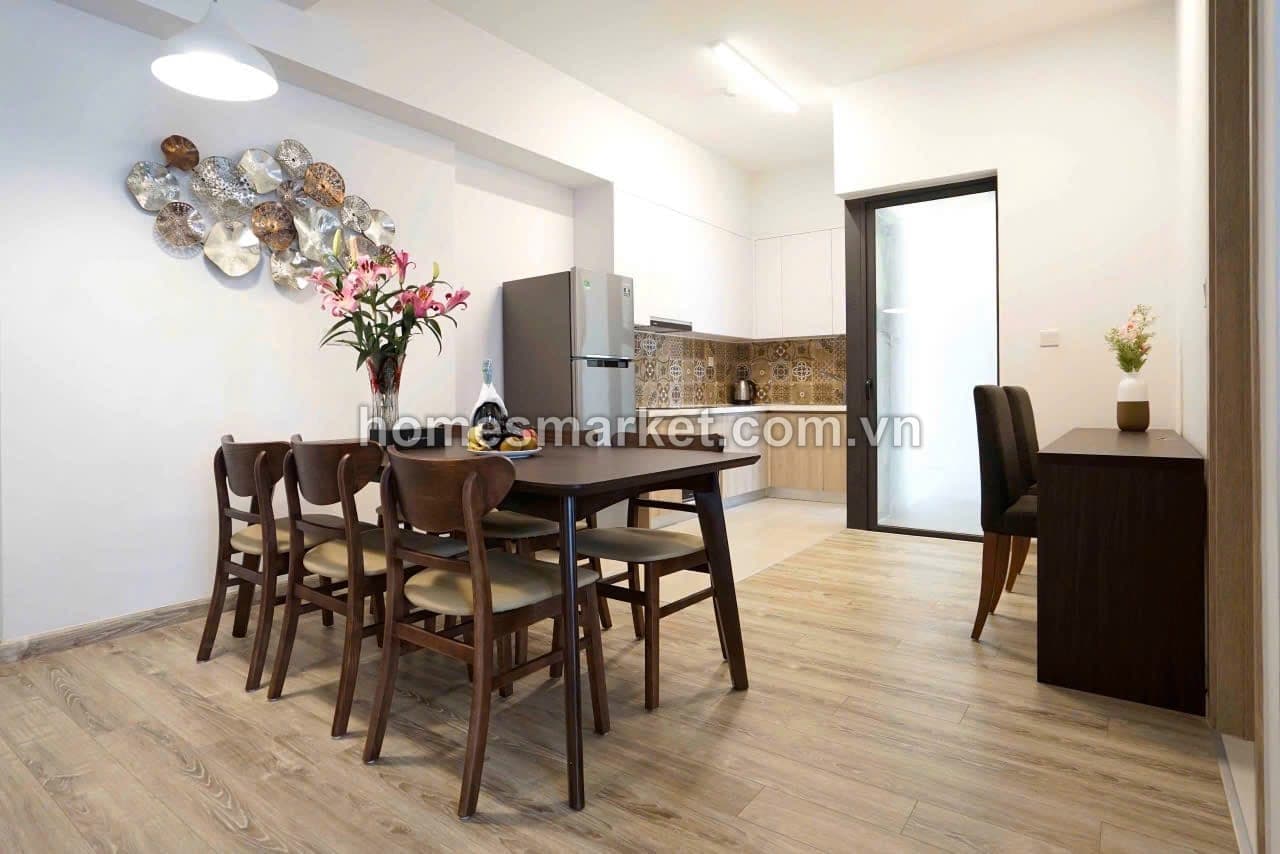
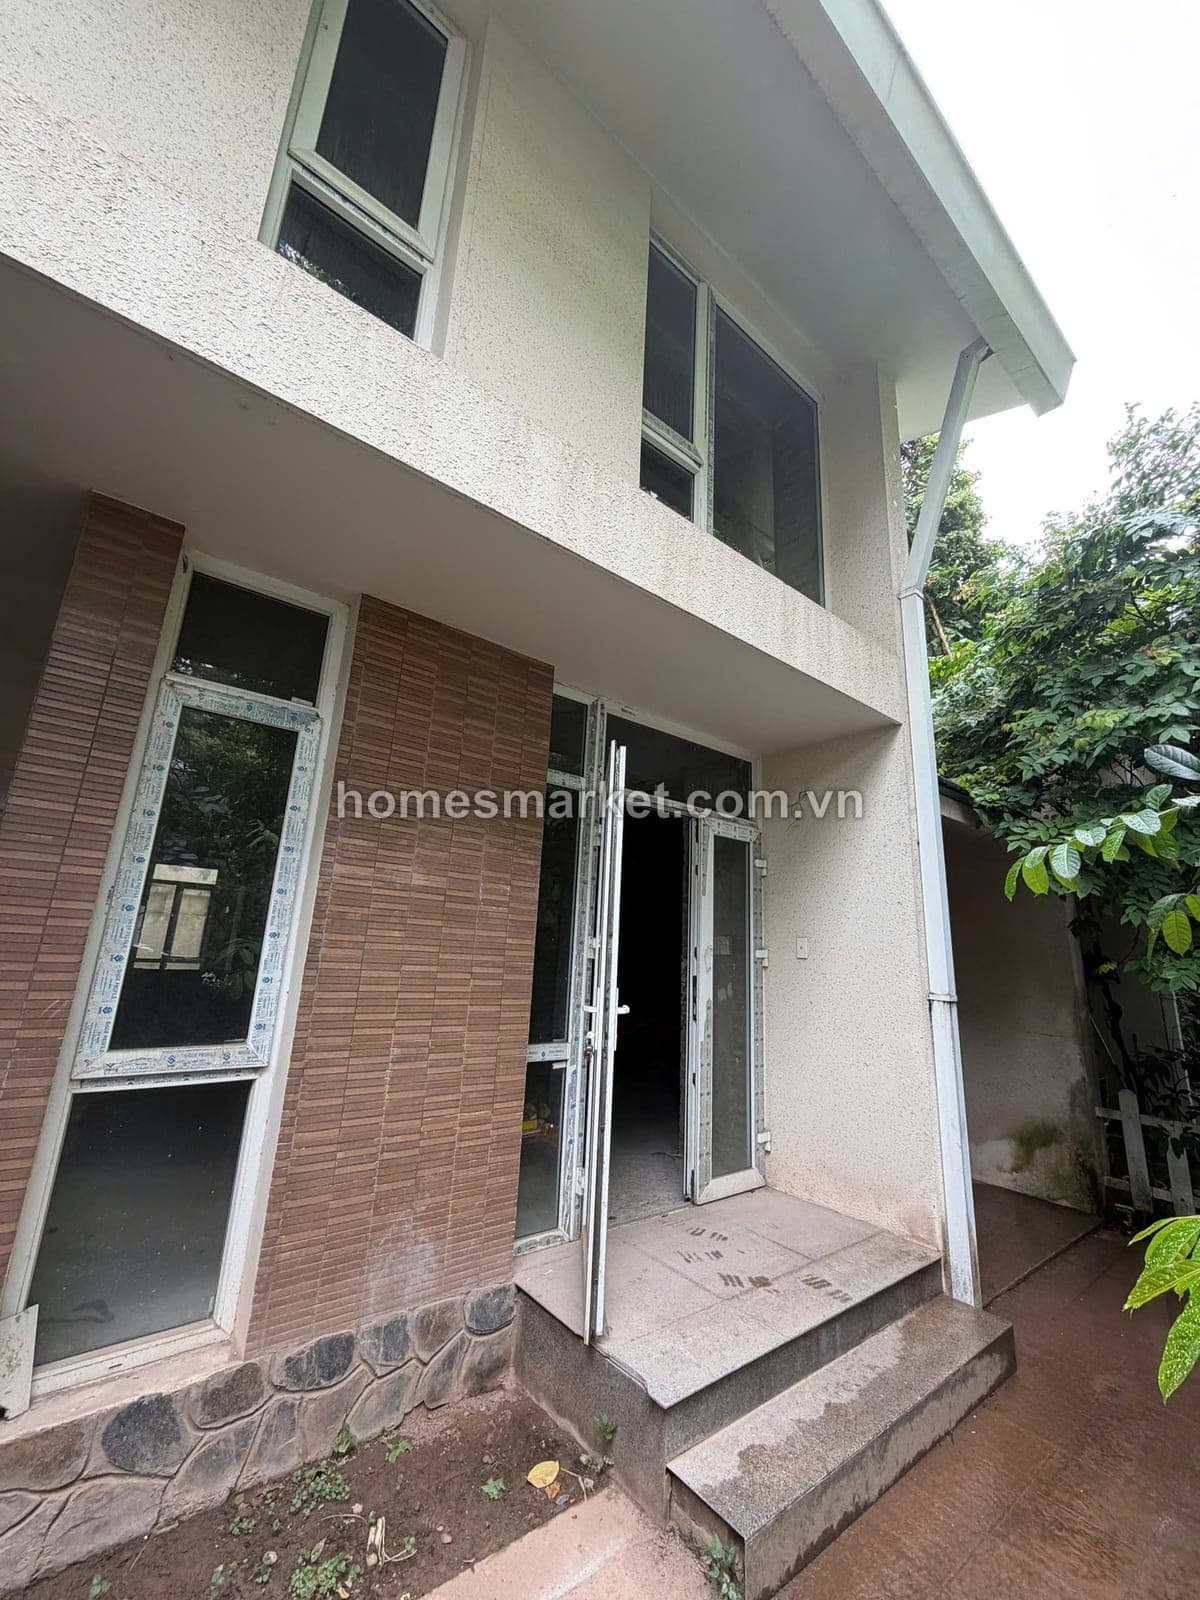
Người mua có thể đối chiếu trực tiếp dữ liệu căn hộ đang niêm yết tại Ecopark, ví dụ: Bán căn hộ 2PN 69m² thông thủy Aqua Bay Ecopark — 5,3 tỷ hoặc View view sông hồng — căn hộ 2PN 59m² thông thủy Ecopark 5 tỷ.
Cần chuẩn bị hồ sơ vay mua nhà theo các bước nào?
Để đảm bảo quá trình giải ngân đúng hạn cam kết với chủ tài sản, bạn nên chủ động chuẩn bị các đầu mối hồ sơ:
- Kiểm tra lịch sử tín dụng: Tự rà soát dữ liệu nợ trên hệ thống CIC để loại bỏ các vướng mắc tín dụng thẻ hoặc nợ xấu nhóm 2 trở lên.
- Tập hợp chứng từ thu nhập: Soạn sẵn hợp đồng lao động, bản sao kê tài khoản nhận lương 6 tháng gần nhất hoặc báo cáo doanh thu kinh doanh thực tế.
- Kiểm tra pháp lý căn hộ: Đề nghị chủ sở hữu cung cấp bản sao Giấy chứng nhận quyền sở hữu nhà ở (sổ hồng) để ngân hàng tra cứu tình trạng quy hoạch và tranh chấp.
- Đề xuất thư phê duyệt trước: Gửi hồ sơ thu nhập sang ngân hàng để lấy văn bản chấp thuận hạn mức nguyên tắc trước khi đặt cọc.
- Thỏa thuận điều khoản ràng buộc cọc: Quy định rõ trong hợp đồng đặt cọc phương án xử lý nếu ngân hàng định giá tài sản thấp hơn 10% so với giá giao dịch thỏa thuận ban đầu.
Điều kiện giải ngân thực tế của ngân hàng gồm những gì?
Căn cứ theo quy định của các tổ chức tín dụng như Techcombank và Vietcombank, điều kiện phê duyệt khoản vay bất động sản thứ cấp gồm:
- Độ tuổi khách hàng vay: Tối thiểu đủ 18 tuổi và không quá 65 - 70 tuổi khi đến hạn tất toán.
- Điều kiện tài sản bảo đảm: Căn hộ có Giấy chứng nhận hợp pháp, không trong diện kê biên thi hành án hay khiếu kiện.
- Tỷ lệ cho vay tối đa: Đạt từ 70% đến 80% giá trị tài sản được định giá độc lập bởi đơn vị thẩm định của ngân hàng.
- Thời hạn vay tối đa: Dao động từ 30 đến 35 năm nhằm giảm tải áp lực chia nhỏ số tiền gốc hàng tháng.
Ngân hàng thẩm định thực tế căn hộ Ecopark như thế nào?
Chuyên viên thẩm định giá độc lập sẽ đến khảo sát trực tiếp tại căn hộ thuộc Ecopark để ghi nhận các tiêu chuẩn kỹ thuật:
- Hiện trạng hoàn thiện nội thất: Căn hộ giữ nguyên kết cấu bàn giao cơ bản thường dễ đối chiếu với bảng giá tham chiếu của ngân hàng hơn các căn hộ cải tạo đập thông tường.
- Tầng cao và hướng nhìn: Căn hộ tầng trung và nhìn về công viên, hồ cảnh quan thường được ấn định đơn giá định giá cao hơn căn hộ tầng thấp bị khuất tầm nhìn.
- Lịch sử giao dịch cùng tòa: Ngân hàng luôn tra cứu cơ sở dữ liệu các hợp đồng mua bán sang tên đã công chứng thành công trong 3 - 6 tháng gần nhất tại cùng trục căn để khống chế giá trần phê duyệt.
Những dấu hiệu rủi ro nào buộc bạn phải dừng giao dịch?
Người mua nhà cần dừng thủ tục giải ngân nếu gặp phải các trường hợp rủi ro sau:
- Tỷ lệ trả nợ trên thu nhập (DSR) vượt quá 50%: Số tiền trả góp hàng tháng theo kịch bản lãi suất thả nổi 12% - 13% chiếm trên phân nửa nguồn thu nhập ròng ổn định của gia đình.
- Giấy tờ căn hộ thế chấp phức tạp: Tài sản đang bị cầm cố ngoài hệ thống ngân hàng hoặc vướng biên bản ngăn chặn giao dịch của cơ quan tố tụng.
- Mức định giá chênh lệch quá lớn: Ngân hàng định giá thấp hơn giá bán từ 20% trở lên, dẫn đến việc thiếu hụt vốn tự có để hoàn tất thanh toán.
- Phí phạt trước hạn thiếu minh bạch: Hợp đồng vay áp dụng mức phạt trả trước trên 3% kéo dài quá 3 năm mà không có điều khoản khấu trừ thời hạn.
Cách tự kiểm tra hợp đồng tín dụng và lãi suất ra sao?
Để đảm bảo an toàn pháp lý khi ký hợp đồng vay, bạn nên thực hiện 3 bước kiểm tra trọng tâm:
- Xác minh công thức lãi suất sau ưu đãi: Yêu cầu văn bản ghi rõ: Lãi suất thả nổi = Lãi suất tham chiếu + Biên độ cố định (3,5% - 4,5%/năm). Biên độ này không được tùy ý điều chỉnh tăng trong suốt kỳ hạn vay.
- Lập bảng đối chiếu áp lực thanh toán: Đề nghị nhân viên ngân hàng cung cấp bảng phân kỳ nợ chi tiết ở hai mức lãi suất 12%/năm và 14,5%/năm để đo lường ngưỡng an toàn thu nhập.
- Làm rõ các khoản phụ phí: Kiểm tra kỹ điều khoản phụ lục để tránh tình trạng giải ngân kèm điều kiện bắt buộc mua các gói bảo hiểm liên kết đầu tư.
Bạn có thể tìm hiểu thêm các thông tin về quy hoạch tổng thể và hệ thống nhà ở tại khu đô thị Ecopark hoặc đối chiếu số liệu hạ tầng chi tiết trên trang dự án Ecopark.
Câu hỏi thường gặp (FAQ)
Thu nhập bao nhiêu thì vay mua được căn 2PN Ecopark 3 tỷ?
Nếu vay 50% (1,5 tỷ đồng) trong 20 năm, gia đình bạn cần thu nhập ròng ổn định từ 45 - 50 triệu đồng/tháng. Nếu vay 70% (2,1 tỷ đồng), mức thu nhập an toàn khuyến nghị là từ 65 - 75 triệu đồng/tháng để phòng ngừa kịch bản lãi suất thả nổi tăng cao.
Nên chọn vay 20 năm hay kéo dài 30 - 35 năm?
Vay thời hạn dài (30 - 35 năm) giúp giảm số tiền gốc phải trả hàng tháng, hạ áp lực dòng tiền tức thời. Tuy nhiên, tổng số tiền lãi phải trả tích lũy theo thời gian sẽ lớn hơn đáng kể. Bạn nên chọn kỳ hạn dài để giảm áp lực, sau đó tận dụng nguồn thu nhập tăng thêm để trả nợ trước hạn khi tích lũy đủ.
Lãi suất thả nổi sau ưu đãi hiện nay khoảng bao nhiêu?
Theo khảo sát thị trường tháng 08 - tháng 09/2026, lãi suất thả nổi cho vay mua nhà trung - dài hạn phổ biến dao động trong khoảng 11,5% - 13,5%/năm tùy theo từng ngân hàng và xếp hạng hồ sơ tín dụng của khách hàng.
Nguồn tham khảo
- Techcombank - Sản phẩm vay mua bất động sản có Giấy chứng nhận, Ngân hàng TMCP Kỹ Thương Việt Nam, cập nhật tháng 08/2026, kiểm tra ngày 15/09/2026.
- Vietcombank - Vay mua nhà ở, đất ở, Ngân hàng Ngoại thương Việt Nam, kiểm tra ngày 15/09/2026.
- Batdongsan.com.vn - Khảo sát giá chào bán căn hộ chung cư Ecopark, Công ty Cổ phần PropertyGuru Việt Nam, quan sát ngày 15/09/2026.
- Homedy.com - Dữ liệu niêm yết căn hộ chuyển nhượng Ecopark, Công ty TNHH Homedy Việt Nam, kiểm tra ngày 15/09/2026.
- VietNamNet - Lãi suất vay mua bất động sản biến động, Báo VietNamNet, xuất bản ngày 27/08/2026.
*Bài viết được cập nhật lần gần nhất vào ngày 15/09/2026. Chu kỳ rà soát dữ liệu tiếp theo dự kiến vào ngày 15/12/2026.*
*Bạn cần tính toán kế hoạch tài chính cá nhân hóa trước khi đặt cọc căn hộ tại Ecopark? Đội ngũ tư vấn HomesMarket sẵn sàng hỗ trợ rà soát hồ sơ tín dụng và lập kịch bản dòng tiền độc lập, trung lập cho gia đình bạn.*
Bài cùng chủ đề
- Trường quốc tế, công lập và mầm non ở Vinhomes Ocean Park: Tuyến học và học phí mới nhất
- Chính sách bán hàng phân khu Rừng Phượng Eco Retreat: Bản công bố chủ đầu tư
- Cho thuê căn hộ Vinhomes Grand Park: Giá thuê, chi phí, thuế và quy định ngắn hạn
- Công Viên Nước Ocean Park 3 Và Bể Bốn Mùa: Giá Vé, Giờ Mở Cửa 2026
← Xem tất cả bài trong Cẩm nang
Căn đang chào tại Ecopark
Căn thật, đã có người đi xem tận nơi và đứng tên xác minh — giá thật, trạng thái thật.
 Đã xác minhChuyển nhượng
 Đã xác minhChuyển nhượng
 Đã xác minhChuyển nhượng